TTM Technologies
TTM Technologies: una valoración atractiva que todavía exige confirmar la ejecución
 Por Rafael Apodaca
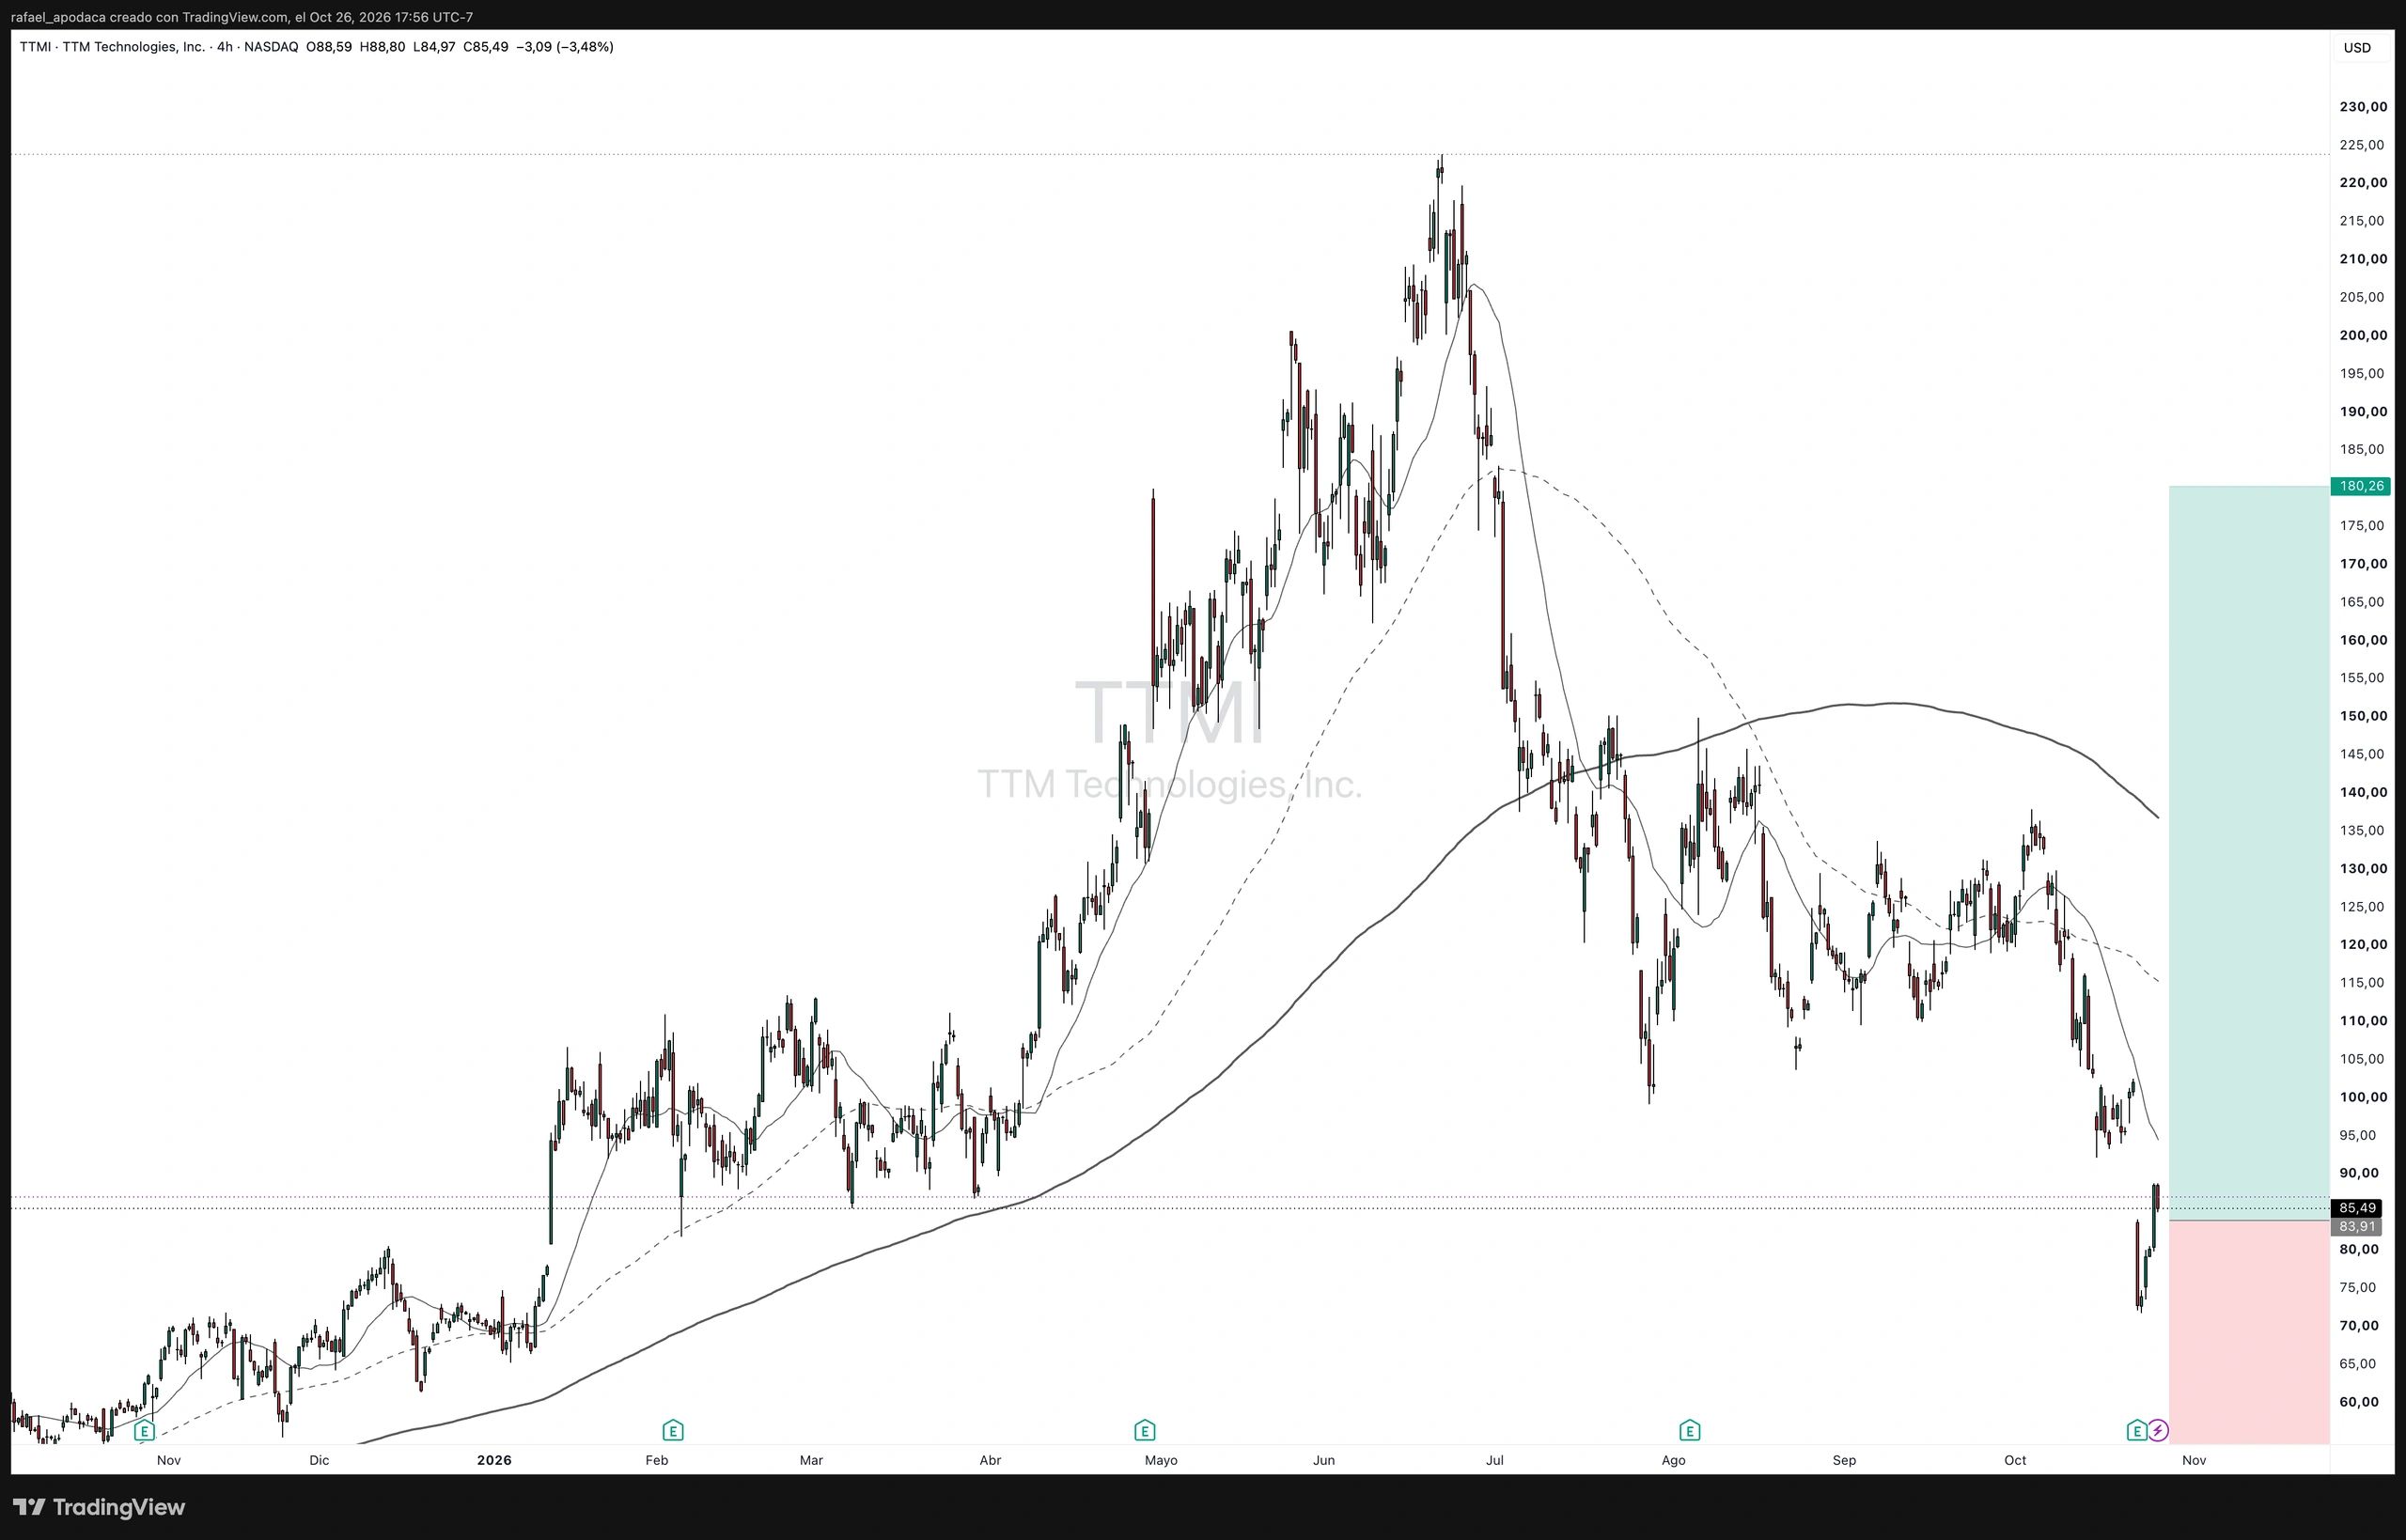
TTM Technologies reúne dos negocios que merecen atención: componentes para infraestructura de inteligencia artificial y electrónica especializada para defensa. Consideramos que la caída reciente abre una oportunidad potencial, pero todavía esperaríamos antes de comprar. El descuento depende de que el crecimiento previsto para 2027 se convierta en beneficios y efectivo mientras la compañía integra adquisiciones y reduce su endeudamiento.
Nuestra decisión es WATCH. Buscaríamos una entrada entre 70 y 75 dólares, con confirmación operativa, o revisaríamos la valoración después de los próximos resultados. A precios cercanos a 85 dólares, preferimos conservar margen de maniobra.
Qué vemos en el negocio
TTM fabrica placas de circuito impreso, componentes de radiofrecuencia y sistemas electrónicos. En palabras simples, produce parte de la infraestructura física que permite conectar, procesar y transmitir señales dentro de equipos complejos. Gana dinero diseñando y fabricando productos cuya dificultad técnica y homologación pueden hacer costoso cambiar de proveedor.
La oportunidad combina crecimiento comercial con programas de defensa de mayor duración. Nuestra interpretación es que esta mezcla puede mejorar la estabilidad del negocio, aunque no elimina su exposición al ciclo de inversión tecnológica.
Los datos recientes respaldan el avance: TTM reportó ventas trimestrales de aproximadamente 1.204 millones de dólares, un crecimiento del 60%, y un beneficio por acción de 0,79 dólares contables frente a 1,46 dólares ajustados. La deuda neta alcanzó 2,8 veces el EBITDA ajustado proforma después del cierre de Epiq. El crecimiento es fuerte; su calidad y financiación también importan. Resultados del tercer trimestre.
Dónde podría estar la oportunidad
Nuestra hipótesis es que el mercado está descontando dificultades para ejecutar la expansión prevista. Si los pedidos se convierten en entregas rentables y la deuda disminuye, podría reducirse el descuento aplicado a los beneficios futuros. Esa lectura es una inferencia: la caída de la cotización por sí sola no demuestra una valoración equivocada.
Existen motivos para exigir evidencia. El buen resultado agregado no permite concluir que todos los programas avanzan según lo previsto. Todavía necesitamos confirmar directamente el calendario de los proyectos de centros de datos, distinguir retrasos de cancelaciones y comprobar cuánto crecimiento procede del negocio existente frente a las adquisiciones.
El segundo motor es defensa. Los procesos de homologación y la integración de componentes en programas complejos pueden favorecer relaciones duraderas. Sin embargo, una cartera de pedidos no equivale a efectivo disponible: la entrega, la aceptación del cliente y el cobro siguen siendo pasos necesarios.
El tercer motor sería la mejora financiera. Una mayor utilización de fábricas puede distribuir los costes entre más unidades y aumentar el beneficio. Pero también puede ocurrir lo contrario si la capacidad se amplía antes de que lleguen las ventas.
Por qué no compraríamos únicamente por el beneficio ajustado
Epiq ilustra esa diferencia. TTM completó su compra por 1.100 millones de dólares el 30 de septiembre. La compañía espera que incremente el EBITDA ajustado, pero que reduzca moderadamente el beneficio ajustado por acción en 2027 antes de contribuir positivamente en 2028. Comprar crecimiento no garantiza mejorar inmediatamente el rendimiento por acción. Cierre y financiación de Epiq.
Tampoco asumiríamos que la fase de inversión intensa ya terminó. La adquisición prevista de Ophir coincide con una expansión adicional de capacidad en Asia de 400 millones de dólares. Nuestra conclusión es que el efectivo deberá competir entre nuevas instalaciones, adquisiciones y reducción de deuda. Anuncio de Ophir y expansión de capacidad.
Qué precio tiene sentido pagar
Utilizamos como referencia 80,11 dólares, cierre del 23 de octubre de 2026. Elegimos ese cierre porque las páginas consultadas mostraban cifras distintas para la sesión del 26 de octubre, aproximadamente entre 85,50 y 85,64 dólares. Conviene actualizar la cotización antes de operar; nuestros niveles de valoración no dependen de resolver esa pequeña diferencia. Histórico de cotizaciones, cotización y estadísticas.
La compañía proyecta un beneficio ajustado por acción de 8,10–8,90 dólares en 2027. Es una previsión empresarial, no un resultado asegurado. Nuestro modelo aplica múltiplos a beneficios ajustados y utiliza un horizonte común hasta finales de 2027. Perspectivas de TTM.
En el escenario bajista, estimamos un beneficio de 5 dólares por acción y un múltiplo de 12 veces: 60 dólares, una pérdida aproximada del 25% desde la referencia. Representa una desaceleración importante, presión sobre márgenes y menor confianza en la financiación del crecimiento. No es un suelo garantizado.
En el escenario base, utilizamos 8 dólares por acción, ligeramente por debajo del extremo inferior previsto por TTM, y 15 veces beneficios: 120 dólares, un potencial del 50%. Ese múltiplo es una elección prudente de nuestro modelo por la ciclicidad, la deuda y los ajustes contables; no lo presentamos como una media sectorial verificada.
En el escenario alcista, estimamos 9 dólares por acción y 20 veces beneficios: 180 dólares, un potencial del 125%. Exigiría ejecución sólida, integración satisfactoria y una mejora de confianza que permitiera pagar más por cada dólar de beneficio.
No asignamos probabilidades ni un valor esperado: todavía faltan elementos para justificar esos pesos. La aparente precisión aportaría poco mientras no confirmemos la conversión de pedidos y la generación de efectivo.
Desde una entrada de 75 dólares, alcanzar 120 supondría ganar un 60%, frente a una pérdida del 20% si se materializa el escenario de 60 dólares: una relación de 3 a 1. Esa es la lógica de nuestro precio máximo, condicionado a que los fundamentos se mantengan.
Qué esperamos que ocurra
El siguiente resultado trimestral será la primera prueba relevante. Nuestra ventana estimada es principios de 2027; no damos una fecha exacta porque el calendario oficial consultado todavía no anunciaba el próximo evento. Necesitamos comprobar entregas, márgenes y una trayectoria creíble de reducción de deuda. Calendario de relaciones con inversores.
La adquisición de Ophir por 650 millones de dólares tiene un cierre previsto para el segundo trimestre de 2027, sujeto a autorizaciones. Puede ampliar las capacidades de defensa, pero su anuncio ya es conocido. El catalizador favorable sería demostrar una integración rentable y una financiación sostenible, no simplemente completar la operación. Condiciones de Ophir.
Antes de arriesgar capital verificaríamos el calendario de los principales programas comerciales, la concentración de clientes, la cancelabilidad de pedidos y la deuda proforma después de las operaciones. También contrastaríamos beneficio ajustado con efectivo disponible después de inversiones. Son comprobaciones que pueden cambiar nuestra decisión.
Qué podría romper la tesis
El argumento más sólido para no invertir es que estemos valorando beneficios de una fase excepcional de expansión como si fueran sostenibles. Si los clientes moderan inversiones mientras TTM incorpora capacidad y deuda, el efecto sobre el accionista podría ser considerable.
La diversificación en defensa ayuda, pero no garantiza compensar una contracción comercial. Además, integrar varias adquisiciones puede consumir recursos y retrasar la mejora financiera.
Una caída de cotización con ejecución intacta sería volatilidad. Pérdidas de programas relevantes, recortes persistentes de beneficios o deuda creciente acompañada de débil generación de efectivo cambiarían la tesis. No promediaríamos a la baja ante esas señales.
Cómo entraríamos y cómo saldríamos
Consideraríamos una posición inicial de 0,5%–1% de la cartera entre 70 y 75 dólares, únicamente después de las comprobaciones pendientes. La clasificaríamos como una inversión de crecimiento cíclico con riesgo de ejecución y adquisiciones. Elevaríamos la exposición hasta un 2% orientativo tras confirmar resultados y financiación, ajustando ese límite a la exposición tecnológica de la cartera.
Tomaríamos beneficios parciales cerca de 120 dólares si el precio llega antes que la mejora operativa. Mantener hacia 180 exigiría que el escenario alcista estuviera respaldado por resultados. Después del próximo informe actualizaríamos el modelo; si solo aporta nuevas promesas, mantendríamos la espera.
Los 60 dólares del escenario bajista no son un stop. No fijamos uno técnico sin verificar una estructura de precios adecuada. La reducción o salida dependería de la invalidación fundamental y del presupuesto de pérdida de la cartera; el tamaño reducido reconoce que la pérdida podría superar nuestro escenario bajista.
Nuestra decisión
Esperaríamos. Vemos una valoración potencialmente atractiva, pero todavía necesitamos demostrar que el crecimiento puede financiarse y convertirse en valor por acción.
Cambiaríamos a BUY con una entrada máxima de 75 dólares y verificaciones satisfactorias, o con nueva evidencia operativa que justifique recalcular ese límite. Cerca de 85 dólares, el potencial sigue existiendo, pero preferimos exigir mayor claridad antes de comprometernos.
Contenido informativo y de análisis elaborado por Rafael Apodaca. Refleja opiniones del autor a la fecha de publicación y no constituye una oferta, recomendación ni asesoría de inversión personalizada. Los precios y niveles mencionados son referencias en una fecha específica y pueden cambiar. Toda inversión conlleva riesgo de pérdida de capital.
Sigue leyendo
 NOTA EDITORIAL
Las 15 acciones que compraría ya
Mi selección al 4 de noviembre de 2026
 BOLETÍN SEMANAL
Rimini Street
Rimini Street crece, pero todavía debe demostrar que puede convertir ese crecimiento en beneficios
Recibe el análisis de Práven cada semana
Ideas de inversión y visión de largo plazo de Rafael Apodaca, directo en tu correo.