Rimini Street
Rimini Street crece, pero todavía debe demostrar que puede convertir ese crecimiento en beneficios
 Por Rafael Apodaca
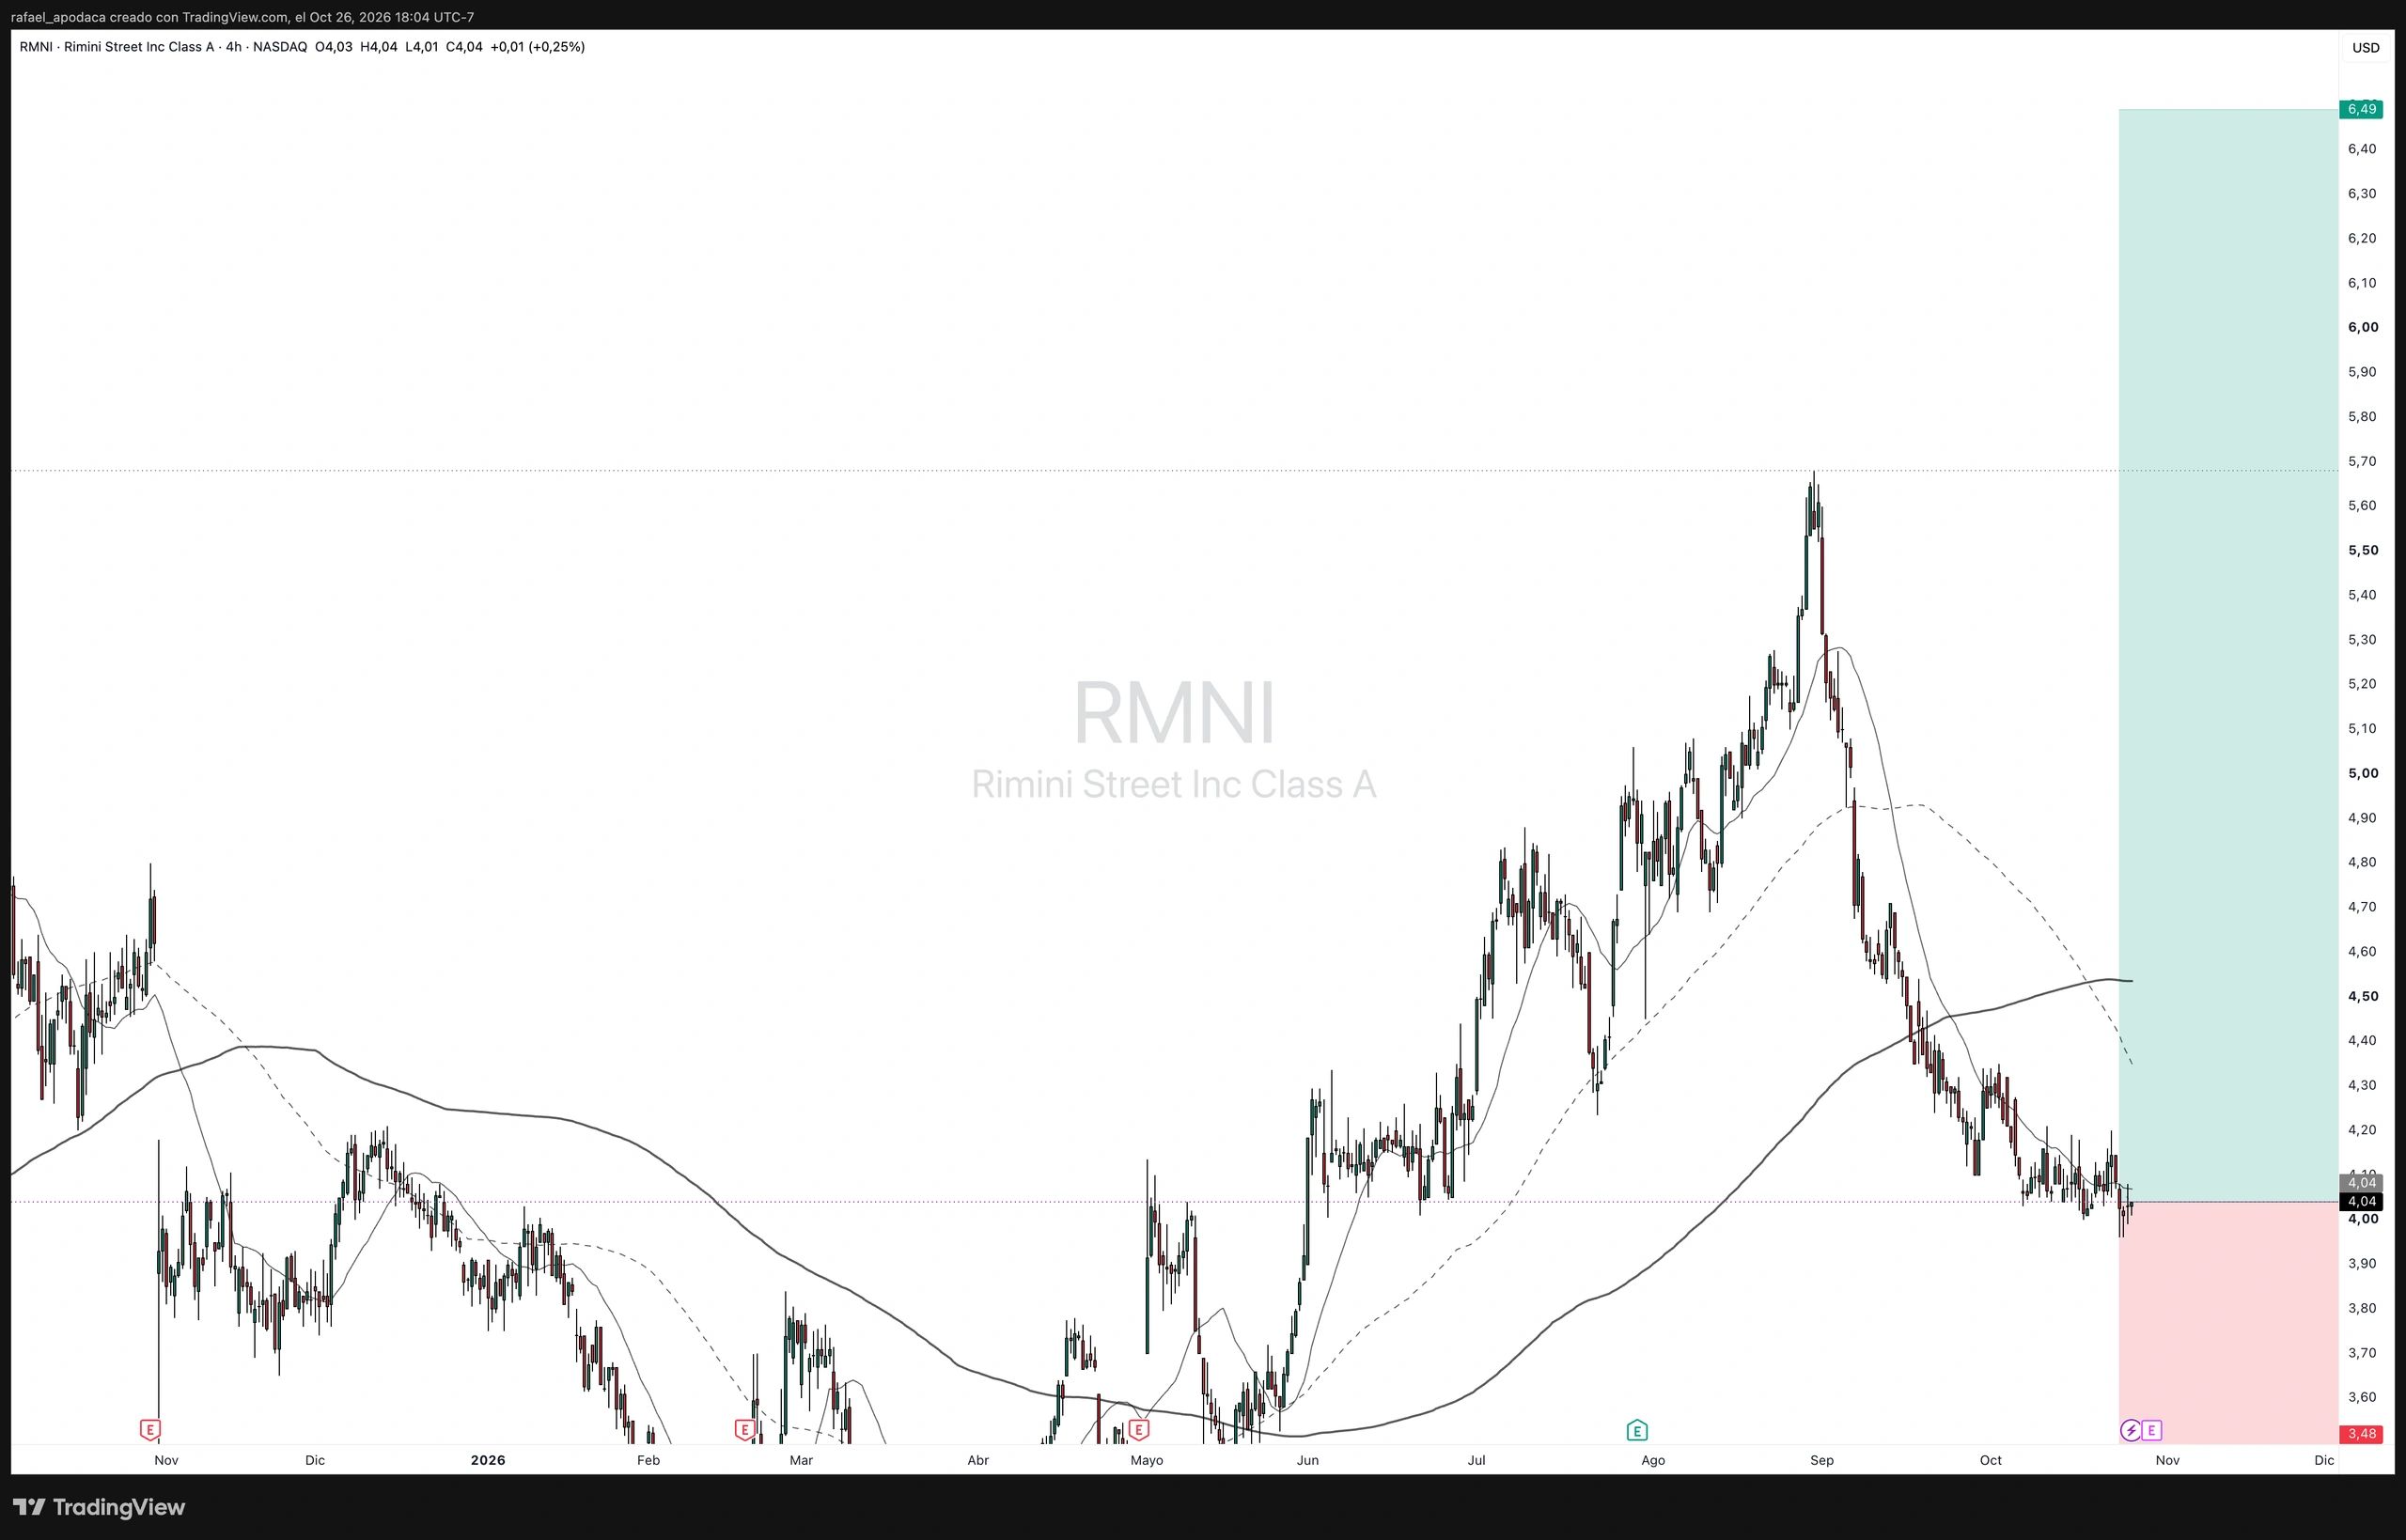
Rimini Street ofrece una combinación interesante: ingresos recurrentes, un negocio que ayuda a sus clientes a ahorrar y capacidad para reducir deuda y recomprar acciones. Sin embargo, todavía falta la prueba que justificaría comprar: que el crecimiento comercial se traduzca en mejores márgenes sin deteriorar las renovaciones.
Con la acción en US$4,04 al cierre del 26 de octubre de 2026, nuestra decisión es WATCH. Vemos una posible oportunidad, pero esperaríamos los resultados del 29 de octubre y exigiríamos mayor margen de seguridad en el precio. Cotización histórica.
Un negocio útil con una recuperación incompleta
Rimini Street presta soporte y servicios para software empresarial de Oracle, SAP y VMware. Su propuesta consiste en ayudar a las empresas a mantener sus sistemas y controlar sus costes, prolongando la vida de instalaciones que siguen siendo útiles.
La recurrencia es uno de sus atractivos: las suscripciones representaron el 92,9% de los ingresos del segundo trimestre. La compañía reportó ventas de US$111,1 millones, un crecimiento del 6,7%; excluyendo PeopleSoft, el avance fue del 10%. El margen bruto alcanzó el 60,9%. Pero el EBITDA ajustado cayó de US$14,0 millones a US$10,5 millones. Resultados del segundo trimestre.
Nuestra interpretación es que el mercado mantiene dudas sobre la calidad de la recuperación. Es una inferencia: el precio por sí solo no demuestra qué descuentan los inversores. Para que la acción aumente de valor de forma sostenible necesitamos que la mejora comercial produzca beneficios y efectivo por acción.
La oportunidad depende de las renovaciones y del gasto comercial
La señal que exige cautela es la facturación calculada, que cayó un 8,8% en el segundo trimestre. Excluyendo PeopleSoft, descendió un 8%. Sin embargo, la facturación ajustada del conjunto del primer semestre creció aproximadamente un 4,7%. La diferencia entre el trimestre y el semestre deja abierta una explicación relacionada con el calendario de renovaciones, aunque todavía no la confirma. Cifras y conciliaciones presentadas ante la SEC.
El segundo motor es la eficiencia comercial. Con un volumen anual de ingresos cercano a US$440 millones, reducir en dos puntos porcentuales el peso de ventas y marketing liberaría aproximadamente US$8,8 millones antes de impuestos, si el resto permaneciera constante. Es una sensibilidad nuestra, no una previsión. El ahorro solo crearía valor si no perjudica la captación y las renovaciones.
El tercer motor es la asignación de capital. Hasta el 28 de agosto, Rimini había reducido su préstamo a US$43,4 millones y recomprado acciones por US$5 millones. Son actuaciones concretas, aunque el precio medio de recompra de US$5,16 no constituye un suelo para la cotización. Comunicado de la compañía.
Tampoco sumaríamos mecánicamente todos estos beneficios. Reducir deuda consume efectivo; recomprar acciones también. Y ahorrar intereses mejora el beneficio neto, pero no el EBITDA, que se calcula antes de intereses.
Qué precio tiene sentido pagar
Utilizamos EBITDA ajustado como referencia, pero no lo confundimos con efectivo disponible para el accionista: todavía hay que considerar impuestos, intereses, inversión y remuneración en acciones.
Nuestros escenarios tienen un horizonte común de 18 meses, hasta abril de 2028. Empleamos 95 millones de acciones como supuesto redondeado que contempla dilución, sin anticipar beneficios adicionales por futuras recompras.
También evitamos tratar toda la caja neta como excedentaria. A junio, la compañía tenía US$123,4 millones de efectivo y US$48,4 millones de principal del préstamo. Parte de su liquidez sostiene servicios cobrados por adelantado. El contrato de crédito limita determinados pagos restringidos a US$20 millones anuales y US$50 millones acumulados, sujetos a condiciones. Por ello, una autorización de recompra no equivale a efectivo libremente distribuible. Informe trimestral.
En el escenario bajista, estimamos EBITDA anual normalizado de US$40 millones y aplicamos cinco veces ese resultado. Sumamos únicamente US$25 millones de caja neta reconocida en valoración, reservando el resto por prudencia operativa. El resultado ronda US$2,40 por acción, una caída aproximada del 41% desde US$4,04. Representa una recuperación que fracasa y un mercado que exige mayor descuento.
En el escenario base, estimamos US$62 millones de EBITDA, un múltiplo de siete veces y US$50 millones de caja neta reconocida. Obtenemos US$5,10 por acción, aproximadamente 26% por encima del precio de referencia. Requiere una recuperación clara de rentabilidad; no basta con mantener el ritmo reciente.
En el escenario alcista, usamos US$75 millones de EBITDA, ocho veces ese beneficio y US$60 millones de caja neta reconocida. El valor resultante es US$6,95, un potencial aproximado del 72%. Exige crecimiento con mejor eficiencia, renovaciones sólidas y generación de efectivo.
Los beneficios, múltiplos y ajustes financieros de estos escenarios son estimaciones nuestras. Los múltiplos expresan el rendimiento que exigiríamos para este riesgo; no los presentamos como una comparación verificada con competidores. Mantenemos los costes ordinarios de arrendamiento dentro de la economía operativa y no añadimos sus pasivos como deuda financiera en este cálculo simplificado.
No asignamos probabilidades ni calculamos un valor esperado: todavía falta evidencia para justificar esa precisión. A US$4,04, el potencial hasta el escenario base es menor que la pérdida hasta el bajista. Esa asimetría nos lleva a esperar.
El 29 de octubre debe aportar evidencia
Rimini publicará resultados del tercer trimestre el 29 de octubre de 2026 después del cierre. Es un catalizador confirmado y próximo. Anuncio oficial.
La compañía mantiene una previsión anual de crecimiento de ingresos del 4%–6% y margen de EBITDA ajustado del 12,5%–15,5%. Frente a los US$19,4 millones de EBITDA ajustado del primer semestre, el escenario base exige una aceleración considerable. Resultados y perspectivas.
Buscaríamos una recuperación interanual de la facturación ajustada, margen bruto alrededor del 60% o superior y una mejora visible de rentabilidad. Una recuperación de facturación superior al 5% sería especialmente favorable, pero la tratamos como criterio propio, no como objetivo anunciado.
El análisis deberá contrastar facturación, cobros y evolución de los anticipos con el calendario de renovaciones y con PeopleSoft. Antes de arriesgar capital también verificaríamos el balance actualizado, las acciones diluidas y si las recompras reducen efectivamente el número de acciones.
Si el trimestre confirma la recuperación, podría disminuir el descuento que exigimos. Si solo mejora el ingreso y persiste la debilidad comercial, el catalizador habría decepcionado. No perseguiríamos una subida que elimine el margen de seguridad.
Qué podría romper la tesis
El argumento más sólido para no invertir es que Rimini necesite gastar cada vez más para sustituir negocio que pierde. En ese caso, el crecimiento de ingresos tendría poco valor para el accionista.
Nos preocuparía especialmente otra caída significativa de facturación ajustada acompañada de menor retención, deterioro de márgenes y recorte de perspectivas. Esa combinación sería más difícil de explicar por calendario. Una caída bursátil aislada no invalidaría la tesis; un deterioro comercial persistente sí.
Existe además una obligación concreta: completar la retirada de servicios PeopleSoft antes del 31 de julio de 2028. No consideraríamos eliminados los riesgos de transición y cumplimiento por el hecho de existir un acuerdo con Oracle. Condiciones descritas en el informe trimestral.
Por último, no atribuimos valor adicional a inteligencia artificial, una venta corporativa o presión activista. Para incorporarlos necesitaríamos evidencia económica o actuaciones públicas concretas.
Cómo entraríamos y cómo saldríamos
Nuestro rango atractivo sería US$3,20–3,40, condicionado a que los resultados sostengan la recuperación. Fijaríamos US$3,50 como entrada máxima, aproximadamente un 31% por debajo del valor base. Son niveles derivados de valoración, no soportes técnicos.
Después de una confirmación favorable, iniciaríamos con una exposición orientativa del 0,5% de la cartera. Solo consideraríamos ampliarla hacia el 1%–1,5% si otro trimestre confirma la mejora y el precio continúa ofreciendo margen. Clasificamos la idea como una recuperación operativa especulativa en una empresa pequeña, con riesgo de evento y liquidez.
Desde US$3,30, el escenario base ofrece US$1,80 de ganancia frente a US$0,90 de pérdida hasta el bajista: aproximadamente 2 a 1. El escenario bajista no es un stop ni limita la pérdida máxima.
Consideraríamos tomar beneficios cerca de US$5,10 si el negocio no ha mejorado lo suficiente para elevar la valoración. Mantener hasta US$6,95 requeriría evidencia del escenario alcista. Reduciríamos o cerraríamos antes si se rompe la lógica comercial, aunque el precio no hubiera llegado a un nivel determinado.
Tras los resultados revisaríamos la valoración antes de operar. Si la evidencia es ambigua, esperaríamos al cierre anual de 2026; no prolongaríamos la espera indefinidamente sin avances.
Nuestra decisión
Hoy esperaríamos. Rimini tiene una vía creíble para crear valor, pero todavía debe demostrar que el crecimiento sobrevive al coste de conseguirlo.
Cambiaríamos a una postura compradora con recuperación comercial y rentabilidad verificables, junto con un precio máximo de US$3,50 bajo estos supuestos. A US$4,04, preferimos conservar capital y observar el resultado del 29 de octubre.
Contenido informativo y de análisis elaborado por Rafael Apodaca. Refleja opiniones del autor a la fecha de publicación y no constituye una oferta, recomendación ni asesoría de inversión personalizada. Los precios y niveles mencionados son referencias en una fecha específica y pueden cambiar. Toda inversión conlleva riesgo de pérdida de capital.
Sigue leyendo
Recibe el análisis de Práven cada semana
Ideas de inversión y visión de largo plazo de Rafael Apodaca, directo en tu correo.